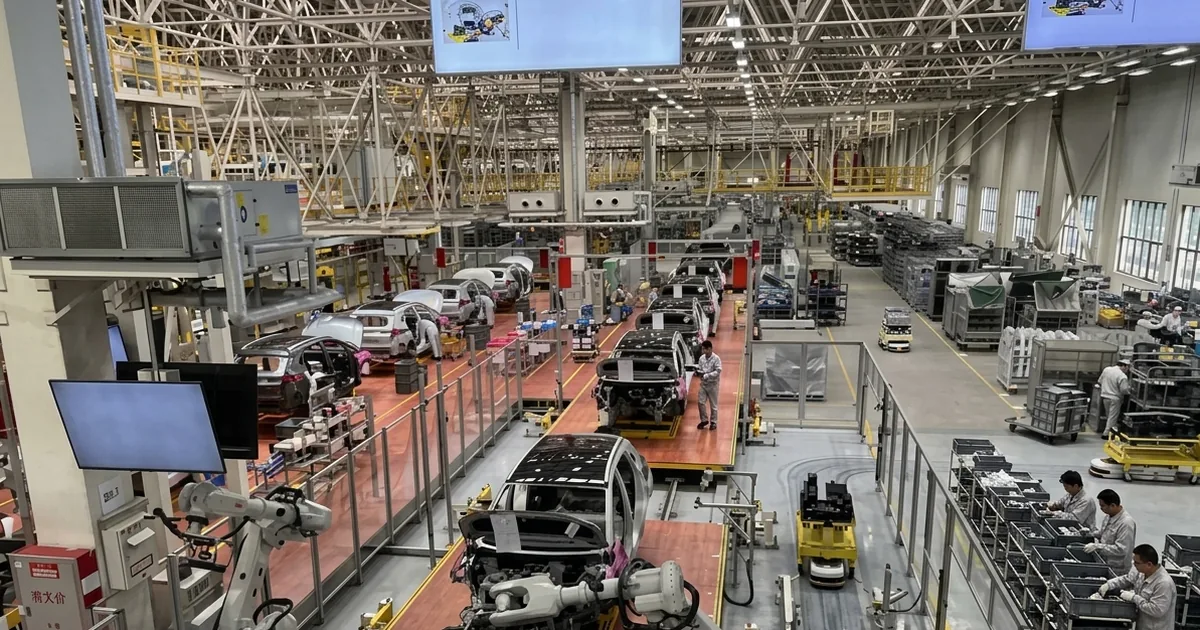
La respuesta corta: el decreto que México publicó el 13 de octubre de 2026 elimina el arancel de importación de 10% solo para partes y componentes de ensamble de vehículos (fracción arancelaria 9803.00.01), y solo para empresas de la industria automotriz terminal que tengan autorización de depósito fiscal para el ensamble de vehículos y cumplan los lineamientos de la Secretaría de Economía. Según los reportes, rige desde el 14 de octubre por cinco años. Varios titulares dicen "México elimina el arancel a las autopartes", pero con la redacción que citan los reportes no es una rebaja general. Un importador o distribuidor que compra partes para revenderlas no parece estar cubierto.
Este artículo explica qué dice el decreto, quién puede usarlo, quién no y qué deben hacer ahora un comprador o un proveedor chino. Se basa en reportes publicados y en los textos legales citados abajo, no en ninguna experiencia directa con esta medida.
Actualización, 18 de octubre de 2026: Radio Fórmula informa que la Secretaría de Economía confirmó que solo 11 fabricantes de vehículos ligeros pueden usar la exención y que no ha publicado una lista oficial. El medio cita un análisis de Reuters de datos de la industria que nombra a Audi, BMW, Ford, General Motors, Honda, Kia, Mazda, Nissan, Stellantis, Toyota y Volkswagen como probables beneficiarias; es un análisis, no la lista del gobierno. JAC, que ensambla vehículos en Ciudad Sahagún, Hidalgo, no figura en ella, y el reporte dice que aún no hay información oficial suficiente para saber si JAC puede usar el mecanismo: tener una planta no da por sí solo el acceso. El reporte agrega que la Secretaría prevé controles sobre los volúmenes importados, permisos previos y trazabilidad, además de requisitos mínimos de producción y límites a las importaciones respecto de los automóviles fabricados en el país (Radio Fórmula, 17 de octubre). El texto del decreto que citó Expansión no fija esos requisitos, así que estos controles vienen de los planes anunciados por la Secretaría, no de un texto publicado que hayamos visto. No hemos leído por nuestra cuenta la página del DOF. Esto encaja con la lectura estrecha de arriba y es una razón más para no renegociar precios con base en el titular. Otro cambio mexicano que también afecta a las facturas se explica en la reforma a la Ley Aduanera sobre mercancía declarada por debajo de su valor.
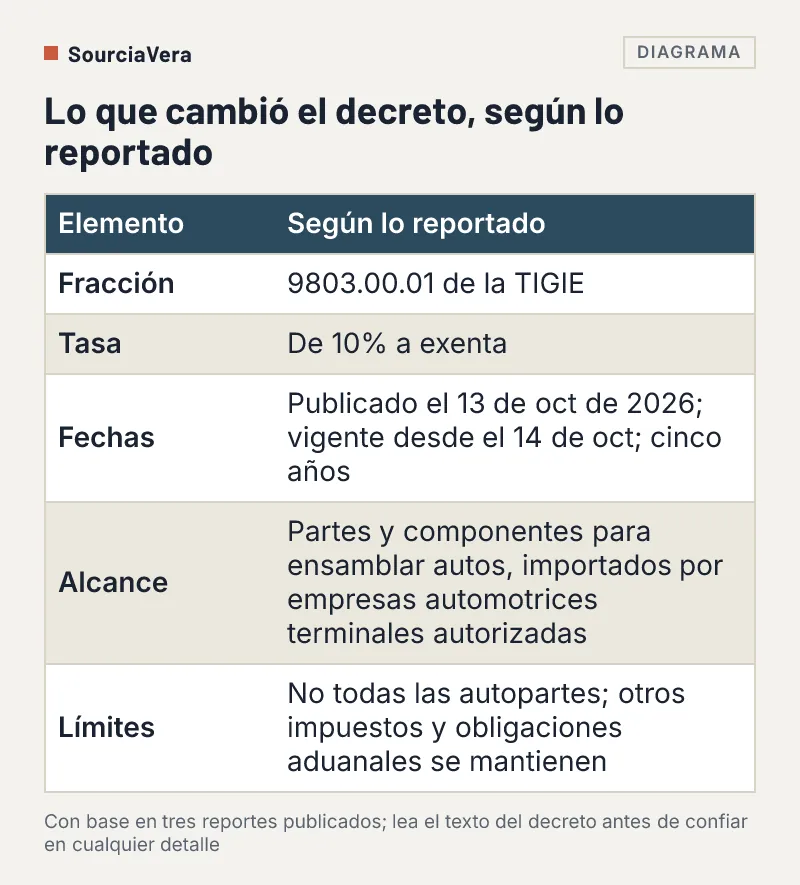
¿Qué Cambió el Decreto?
- La tasa: el decreto cambia la tasa de la fracción 9803.00.01 de la tarifa mexicana (la TIGIE) de 10% a exenta, según Cluster Industrial y El Economista.
- Las fechas: publicado en el Diario Oficial de la Federación (DOF) el 13 de octubre de 2026, en vigor desde el 14 de octubre y vigente por cinco años, según los mismos reportes.
- El alcance: partes y componentes para el ensamble de automóviles, importados por empresas de la industria automotriz terminal que cuenten con autorización de depósito fiscal para ensamble y fabricación de vehículos conforme a la Ley Aduanera y que cumplan los lineamientos de la Secretaría de Economía (El Economista).
- Los modelos: el decreto menciona el ensamble SKD (semi-knocked-down) y CKD (completely knocked-down) como formas de iniciar la producción de vehículos de manera gradual (Cluster Industrial).
- Los límites: Cluster Industrial dice que la exención no abarca todas las autopartes importadas ni elimina otros impuestos u obligaciones aduaneras, y que su aplicación "no es automática". Expansión informa que el texto que cita no fija un contenido nacional mínimo ni una obligación específica de transferencia de tecnología (Expansión).
Como contexto, Cluster Industrial señala que desde enero de 2026 México cobra aranceles más altos, de hasta 50% en algunos vehículos, a las importaciones de países sin tratado comercial, entre ellos China, y que este decreto no los elimina. No pudimos abrir la página del DOF desde nuestra red, así que todo lo anterior viene de estos tres reportes que citan el decreto. Lea el texto del propio decreto antes de apoyarse en cualquier detalle.
¿Quién Puede Usar la Exención y Quién No?
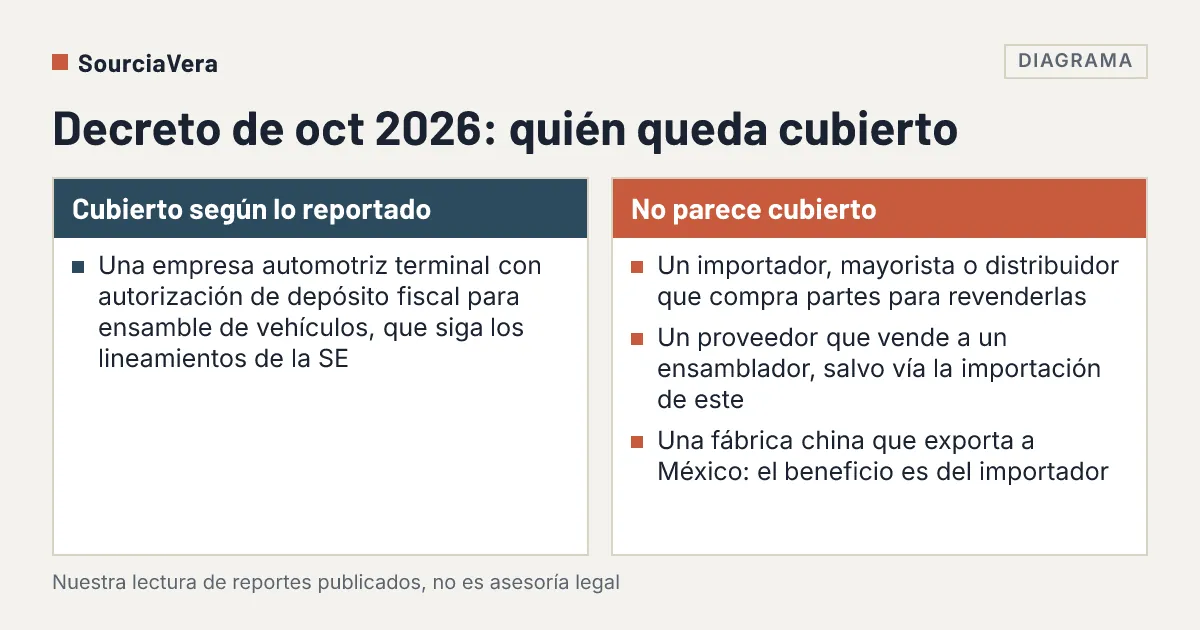
La tabla es nuestra lectura del alcance tal como lo describen los reportes. No es asesoría legal.
| Quién | ¿Cubierto, según la redacción reportada? | Por qué |
|---|---|---|
| Una empresa de la industria automotriz terminal con autorización de depósito fiscal para ensamble de vehículos, que cumple los lineamientos de la SE | Sí, es el grupo que nombra el decreto | Cumple todas las condiciones que citan los reportes |
| Una empresa automotriz sin esa autorización, o fuera de los lineamientos de la SE | No | Las condiciones se aplican en conjunto, no una por una |
| Un importador, mayorista o distribuidor que compra partes para revenderlas | No parece estarlo | La fracción es para partes y componentes para ensamblar vehículos, importados por ensambladoras bajo ese régimen |
| Un proveedor que vende partes a una ensambladora en México | Solo a través de la importación de la propia ensambladora | El decreto nombra a la ensambladora como importadora, así que un proveedor no es importador bajo el decreto |
| Una fábrica china que exporta a México | El decreto no cambia su propia situación | Es una medida mexicana de arancel de importación; el beneficio, si lo hay, queda en el importador |
La primera línea de un reporte habla de "autopartes originarias de todo el mundo" (El Economista), lo que puede sonar general. Sin embargo, el mismo artículo limita la exención a empresas de la industria automotriz terminal con la autorización y los lineamientos de la SE, así que lea esa línea y las condiciones juntos.
¿Qué Exige la Autorización?
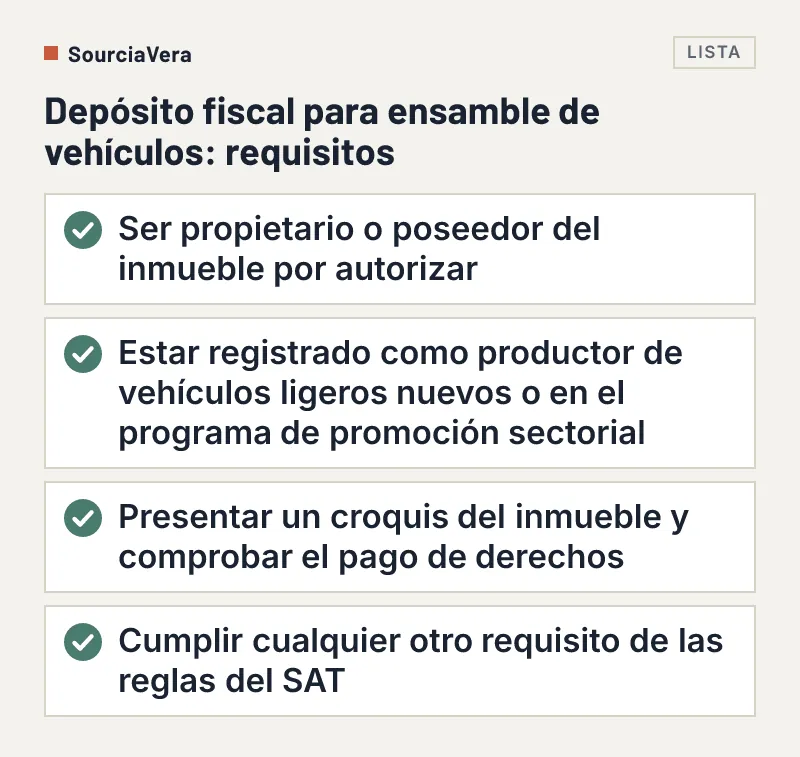
El decreto se refiere a una autorización de depósito fiscal conforme a la Ley Aduanera, que no es lo mismo que un programa IMMEX. El artículo 182 del Reglamento de la Ley Aduanera, que desarrolla el artículo 121, fracción IV de la Ley (texto del art. 121), permite a la autoridad aduanera autorizar esos depósitos para el ensamble y fabricación de vehículos a empresas de la industria automotriz terminal que estén al corriente de sus obligaciones fiscales y cumplan estos requisitos, según se reproducen en la compilación legal mLey.mx:
- ser propietarias o poseedoras de las instalaciones que se quiere autorizar;
- estar inscritas como empresa productora de vehículos automotores ligeros nuevos o en el Programa de Promoción Sectorial de la Industria Automotriz y de Autopartes;
- presentar un croquis del inmueble y acreditar el pago correspondiente conforme a la Ley Federal de Derechos;
- cumplir los demás requisitos que el SAT establezca mediante reglas.
El mismo texto dice que la autorización dura hasta diez años y puede prorrogarse. mLey.mx es una compilación, no el diario oficial, así que revise la redacción vigente en el DOF. En términos simples: es un estatus que tiene una ensambladora, y un distribuidor de refacciones no lo obtiene por comprarle a un proveedor.
¿Qué Significa para las Fábricas Chinas?
Esta sección es inferencia, no un hecho reportado. La medida reduce el arancel que paga una ensambladora autorizada por las partes que importa para ensamblar, así que una fábrica que surte partes o kits a una ensambladora así podría ver más interés en ese canal. Cluster Industrial informa que GAC anunció ensamble SKD en México para el cuarto trimestre de 2026 y que JAC ya trabaja con SKD y DKD en Hidalgo. Radio Fórmula informa (17 de octubre) que JAC no aparece entre los 11 fabricantes que pueden usar la exención y que aún falta información oficial sobre si puede hacerlo. Que llegue algún pedido depende del proyecto de cada ensambladora, y los lineamientos de la SE todavía no los conocemos. Para una fábrica que vende a mayoristas y distribuidores mexicanos, nada en el decreto reportado cambia el arancel que paga su comprador.
Si un comprador dice "ya no hay arancel", pregunte tres cosas antes de cambiar una cotización: quién es el importador de registro, si esa empresa tiene la autorización y con qué fracción arancelaria se declararán las partes. Mantenga también claro el término de precio (vea qué término pedir en la cotización de un proveedor chino).
¿Qué Significa para Importadores y Distribuidores?
Con la redacción reportada, si usted importa partes para venderlas como refacciones, su arancel sigue dependiendo de la clasificación arancelaria de cada parte, que se define con su agente aduanal, y los aranceles más altos vigentes desde enero de 2026 no se eliminan con este decreto. No pida a un proveedor chino un precio menor suponiendo que el arancel pasó a cero. Expansión cita a un analista de la industria que advierte que un modelo de ensamble con kits puede mantener la llegada de piezas desde China sin crear demanda local de partes; si eso llega al mercado de refacciones y cómo, es demasiado pronto para saberlo y no tenemos datos. La medida es mexicana; no cambia los aranceles de otros países de América Latina.
¿Qué Debe Hacer Ahora?
- Pregunte a su agente aduanal con qué fracción arancelaria se declara cada una de sus partes y si la 9803.00.01 puede aplicarle en absoluto. No lo dé por hecho (vea nuestra guía para importar autopartes de China a México para ver cómo entran el arancel y la clasificación en su costo, y código HS y fracción arancelaria en México para ver cómo se forma el código y qué pedir al proveedor).
- No renegocie precios por el titular. Mantenga las cotizaciones vigentes hasta confirmar por escrito qué tasa aplica a sus importaciones.
- Si surte a una ensambladora o trabaja con una, pregunte si tiene la autorización de depósito fiscal, qué exigen los lineamientos de la SE y quién será el importador de registro.
- Lea el decreto en el DOF del 13 de octubre de 2026 y los lineamientos de la SE cuando se publiquen; ambos deciden los detalles que los reportes no pueden.
- Mantenga las revisiones de siempre con cualquier socio nuevo: un arancel distinto no le dice si un proveedor existe ni si la mercancía coincide con la especificación (vea verificar a un proveedor chino antes de pagar).
Preguntas Frecuentes
¿México eliminó el arancel a todas las autopartes de China?
No. Los reportes dicen que el decreto elimina el arancel de 10% solo en la fracción 9803.00.01, partes y componentes para ensamble de vehículos, para empresas de la industria automotriz terminal con autorización de depósito fiscal que cumplan los lineamientos de la Secretaría de Economía. No abarca todas las autopartes importadas.
¿El decreto aplica a importadores y distribuidores de refacciones?
Con la redacción reportada no parece aplicar. La exención está atada a ensambladoras con la autorización, así que una empresa que importa partes para revenderlas no es la importadora que describe el decreto. Confirme su caso con su agente aduanal.
¿El depósito fiscal es lo mismo que IMMEX?
No. El decreto, según se reporta, se refiere a una autorización de depósito fiscal conforme a la Ley Aduanera. IMMEX es un programa distinto. Pregunte a su agente aduanal cuál usaría un proyecto determinado.
¿Cuánto dura la exención?
Los reportes dicen que cinco años a partir del 14 de octubre de 2026. Revise el texto del decreto en el DOF para las fechas y condiciones exactas.
¿Qué debe hacer un proveedor chino cuando un comprador mexicano menciona el nuevo decreto?
Preguntar quién es el importador de registro, si esa empresa tiene la autorización y con qué fracción arancelaria se declararán las partes, antes de cambiar cualquier cotización.
Resumen y Siguiente Paso
Lo útil de esta noticia es la condición, no el titular: la tasa cero está atada a una autorización que tienen las ensambladoras, así que para la mayoría de los importadores de refacciones hoy no cambia nada. Lo que aún no se sabe, y lo decimos, es cómo funcionarán los lineamientos de la SE y qué importarán en realidad las ensambladoras autorizadas.
En resumen, la tasa cero está atada a una autorización que tienen las ensambladoras, así que para la mayoría de los importadores de refacciones hoy no cambia nada. Si planea sus costos con base en el titular, el riesgo más probable es presupuestar una tasa que no le corresponde. Cuéntenos qué importa y le diremos qué revisar, y una revisión remota de $49 cubre el lado del proveedor en el pedido.
Si prefiere que alguien revise lo básico de un proveedor antes de hacer un pedido, entender quién está detrás de cada cotización antes de invertir dinero puede reducir riesgos innecesarios. SourciaVera ayuda a compradores internacionales a verificar proveedores chinos, entender sus capacidades de manufactura y tomar decisiones de abastecimiento más seguras. Yo ofrezco servicios de verificación de proveedores, así que tome mi recomendación en consecuencia. La Revisión Remota de $49 revisa lo básico — registro de la empresa, si es fabricante o comercializadora, dirección y si la cuenta de pago coincide con el nombre de la empresa — antes de hacer un pedido. SourciaVera no es un despacho jurídico ni un agente aduanal, y nada de esto es asesoría legal o aduanal.