La respuesta corta: desde el 1 de enero de 2027, China ya no da reembolso de IVA a la exportación a las baterías; hasta el 31 de diciembre de 2026 es de 6%. La tasa depende de la fecha de exportación de la declaración aduanal. Fije por escrito la fecha de embarque y el precio si se retrasa.
Verificado al 25 de octubre de 2026 contra el texto del Anuncio No. 2 de 2026 del Ministerio de Finanzas y la Administración Estatal de Impuestos, tal como lo reproduce una circular comercial del gobierno de Hong Kong (que remite a la página del Ministerio, que no abrimos), y la nota de KPMG China de octubre de 2026.
Este artículo explica qué dice el anuncio, qué productos cubre, qué todavía no se sabe y qué pedir al proveedor antes de que termine el año. Se basa en el texto del anuncio, una nota de una firma de consultoría fiscal y buenas prácticas generales, no en experiencia propia con estos pedidos. Su agente aduanal y el proveedor deciden los detalles de su caso.
¿Por Qué Importa a un Comprador de Baterías?
- Es un costo del exportador que puede llegar a su cotización. KPMG explica, a propósito del anuncio de vehículos, que cuando baja la tasa de reembolso la parte del impuesto que el exportador ya no recupera se registra como costo, y recomienda a las empresas calcular el efecto en cotizaciones, margen y flujo de caja (KPMG China). Cuánto de ese costo se traslada a usted lo decide cada proveedor.
- El corte es una fecha de calendario. El anuncio dice que la tasa aplicable se define por la fecha de exportación que consta en la declaración aduanal, de modo que un embarque que salga el 31 de diciembre de 2026 y otro que salga el 2 de enero de 2027 caen en regímenes distintos (extracto del anuncio).
- Una fecha límite invita a la prisa. Un proveedor puede pedir anticipos rápidos o un precio "de último momento" antes de ese corte. Es un buen momento para pedir todo por escrito (vea qué verificar antes de pagar un anticipo).
¿Qué Dice el Anuncio?
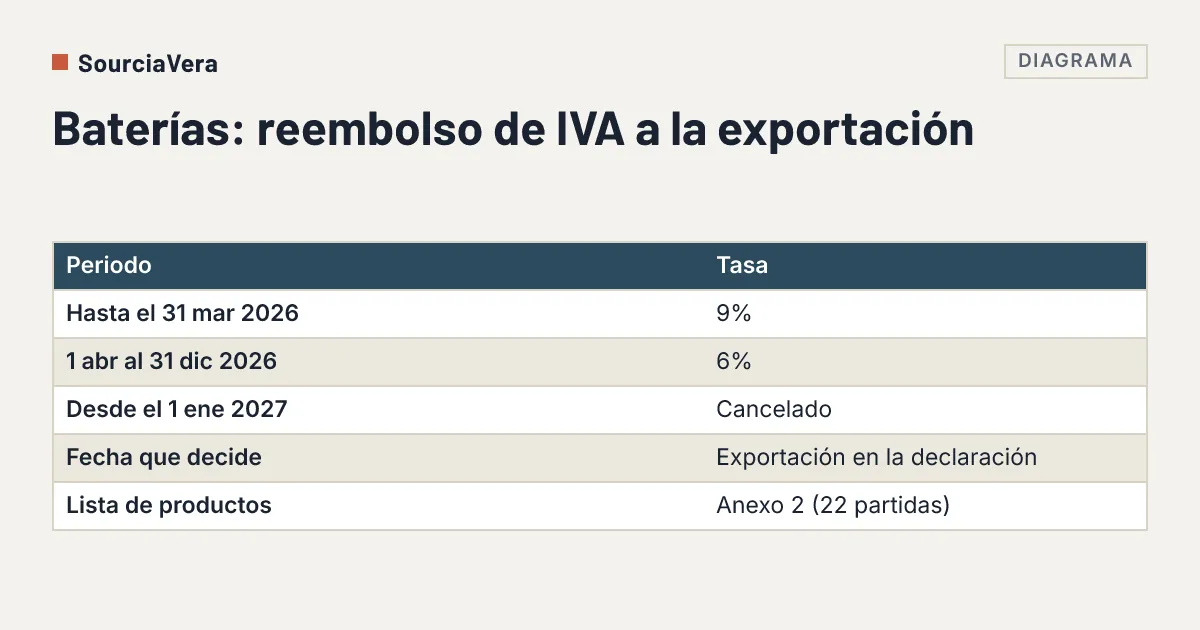
El Anuncio No. 2 de 2026, fechado el 8 de enero de 2026, tiene cuatro puntos. El primero cancela desde el 1 de abril de 2026 el reembolso de IVA a la exportación de los productos fotovoltaicos y otros de su anexo 1. El segundo fija, para los productos de baterías de su anexo 2, una tasa de reembolso de 6% desde el 1 de abril hasta el 31 de diciembre de 2026 (antes era 9%) y la cancelación del reembolso desde el 1 de enero de 2027. El tercero deja sin cambio la política de impuesto especial sobre los productos que lo causan. El cuarto dice que la tasa que se aplica se define por la fecha de exportación de la declaración aduanal (extracto del anuncio en la circular de Hong Kong).
KPMG sitúa el cambio en una secuencia: las baterías pasaron de 13% a 9% desde el 1 de diciembre de 2024, a 6% desde el 1 de abril de 2026 y a cero desde el 1 de enero de 2027, y el 12 de octubre de 2026 el Anuncio No. 29 bajó de 13% a 9% el reembolso de los vehículos de nueva energía desde el 1 de abril de 2027 (KPMG China; sobre este último vea el recorte del reembolso de IVA a la exportación de los vehículos de nueva energía).
¿Qué Productos Cubre?
El anexo 2 del anuncio, tal como lo reproduce la circular de Hong Kong, enumera 22 partidas de baterías con códigos de exportación chinos de 8 a 10 dígitos: pilas primarias (partida 8506, entre ellas las alcalinas de zinc-manganeso, de óxido de plata, de litio y de zinc-aire), baterías de níquel-hidruro metálico (85075000), baterías de iones de litio (85076000), baterías de flujo de vanadio (85078030), otros acumuladores (85078090) y sus partes (85069010, 85069090 y 85079090) (circular de Hong Kong). Compare el código y el nombre de su producto con el anexo antes de suponer que cae o no en el cambio. Para entender cómo se arman los códigos, vea código HS y fracción arancelaria en México.
Lo que Todavía No Sabemos
Cuánto subirá el precio de su pedido: eso lo decide cada proveedor y depende de su costo, no del anuncio. Tampoco sabemos si habrá otro cambio de la política antes del 1 de enero de 2027, ni cómo tratará cada proveedor un pedido que se embarque tarde por causas ajenas a usted. No abrimos la página del Ministerio, y el texto que leímos es un extracto reproducido por el gobierno de Hong Kong. Si su producto tiene un código que no aparece claro en el anexo, pida al proveedor su código de exportación y compárelo.
¿Qué Debe Pedir el Comprador al Proveedor?
Esta sección es consejo general, no una regla del anuncio. El objetivo es que un cambio de tasa no altere en silencio el trato después de que usted haya pagado.
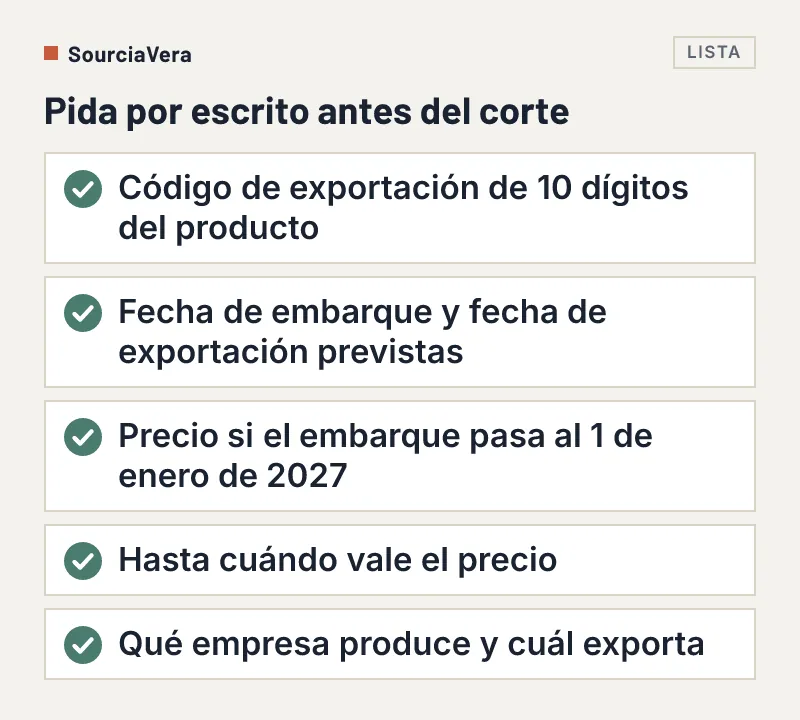
- El código de exportación de 10 dígitos de su producto, y que el proveedor confirme si figura en el anexo 2.
- La fecha de embarque prevista y la fecha de exportación que se espera en la declaración aduanal, con el calendario de producción que la respalda.
- Qué precio rige si el embarque pasa al 1 de enero de 2027 o después, y quién asume la diferencia. Escríbalo en la factura proforma.
- Hasta cuándo vale el precio y qué incluye el término pactado (vea qué término pedir en la cotización de un proveedor chino).
- Quién exporta de verdad. El reembolso lo recibe quien exporta; si su proveedor es una comercializadora, pregunte qué fábrica produce y cuál exporta (vea fábrica o comercializadora).
¿Dónde Ayuda una Revisión de un Tercero?
No puede cambiar la política ni el precio. Sí puede comprobar antes del 31 de diciembre lo que depende del proveedor: que la mercancía realmente esté lista y empacada en la fecha prometida, que coincida con el pedido y que la empresa que le cotiza sea la que produce y recibe el pago. Una inspección previa al embarque (inspección previa al embarque) da tiempo de corregir antes de que se pierda la fecha, y la verificación del proveedor antes del anticipo evita pagar por prisa a quien no puede cumplir.
¿Qué Debe Hacer Antes del 31 de Diciembre?
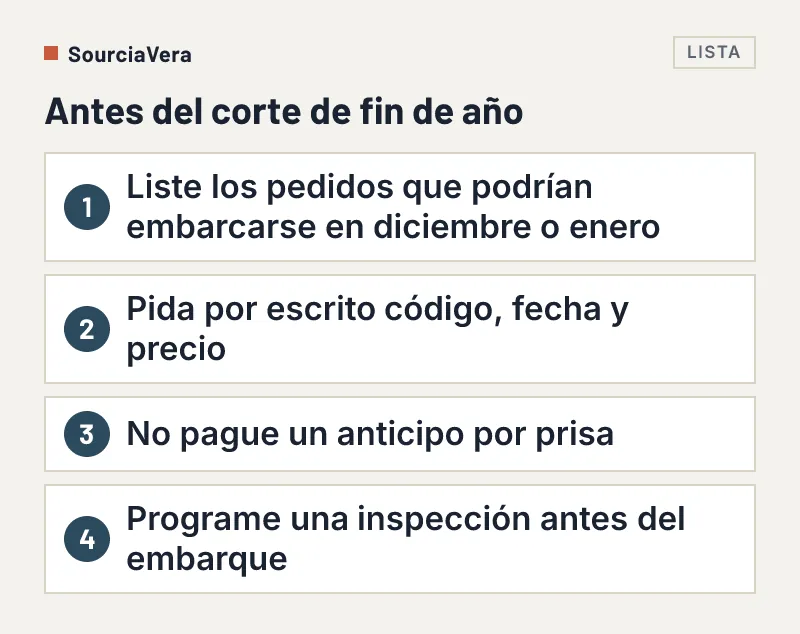
- Liste los pedidos de baterías que podrían embarcarse en diciembre o en enero.
- Pida a cada proveedor por escrito su código, la fecha de embarque y el precio para cada caso.
- No pague un anticipo por prisa: pida primero las condiciones por escrito.
- Programe una inspección antes del embarque en los pedidos grandes o con proveedores nuevos.
- Reserve con su forwarder con la fecha del proveedor ya cerrada (vea el flete de Asia a México).
Preguntas Frecuentes
¿Cuándo termina el reembolso de IVA a la exportación de baterías en China?
Según el Anuncio No. 2 de 2026 del Ministerio de Finanzas y la Administración Estatal de Impuestos, la tasa es de 6% del 1 de abril al 31 de diciembre de 2026 y el reembolso se cancela desde el 1 de enero de 2027.
¿Qué fecha decide qué tasa se aplica?
La fecha de exportación que consta en la declaración aduanal de exportación, según el cuarto punto del anuncio. No cuenta la fecha del pedido ni la de la factura.
¿Qué baterías cubre?
El anexo 2 enumera 22 partidas: pilas primarias, baterías de níquel-hidruro metálico, de iones de litio, de flujo de vanadio, otros acumuladores y sus partes. Compare el código de exportación de su producto con el anexo.
¿Va a subir el precio de mis baterías?
El anuncio no lo dice. Para el exportador la pérdida del reembolso es un costo, pero si lo traslada y cuánto lo decide cada proveedor, así que pida el precio por escrito para cada fecha de embarque.
¿Una inspección de un tercero evita el aumento?
No. Puede comprobar que la mercancía está lista y coincide con el pedido antes del corte de fin de año, pero no cambia la política ni el precio.
Resumen y Siguiente Paso
El reembolso de IVA a la exportación de las baterías de China es de 6% hasta el 31 de diciembre de 2026 y desaparece el 1 de enero de 2027, según el Anuncio No. 2 de 2026. La fecha que decide es la de exportación en la declaración aduanal. Para usted, el trabajo es cerrar por escrito fecha, código y precio con cada proveedor.
Más cambios de China que afectan su costo
En pocas palabras: cierre fecha, código y precio antes del corte. Puede contarnos su pedido si quiere ayuda para preparar las preguntas a su proveedor.
Yo ofrezco servicios de verificación de proveedores, así que tome mi recomendación en consecuencia. Este artículo es información general, no asesoría legal ni fiscal.