La respuesta corta: a partir del 1 de enero de 2027, declarar en el pedimento un valor inferior al de mercancías idénticas o similares puede dar lugar a un embargo precautorio. Conserve pruebas de que su precio es real: contrato, pago, cotizaciones comparables y desglose de cargos.
Verificado al 28 de octubre de 2026 contra el decreto publicado en el Diario Oficial de la Federación el 23 de octubre de 2026, el texto de los artículos 64, 65, 72 y 73 de la Ley Aduanera, en el PDF oficial de la Cámara de Diputados (cuya última reforma incluida es la del 19 de noviembre de 2025; el decreto de 2026 no modifica esos artículos), y la nota de Milenio del 22 de octubre de 2026. De la nota de Reforma del 23 de octubre de 2026 solo pudimos leer el primer párrafo.
Este artículo explica qué dice el decreto sobre el valor declarado, cómo se compara ese valor, qué todavía no se sabe y qué documentos conviene tener antes de que se presente un pedimento. Se basa en los textos citados y en buenas prácticas generales, no en experiencia propia con casos de embargo. Su agente aduanal y su abogado deciden los detalles de su caso. Para el panorama completo de la reforma, vea la reforma de la Ley Aduanera y el embargo por subvaluación.
¿Qué Cambia con el Decreto del 23 de Octubre?
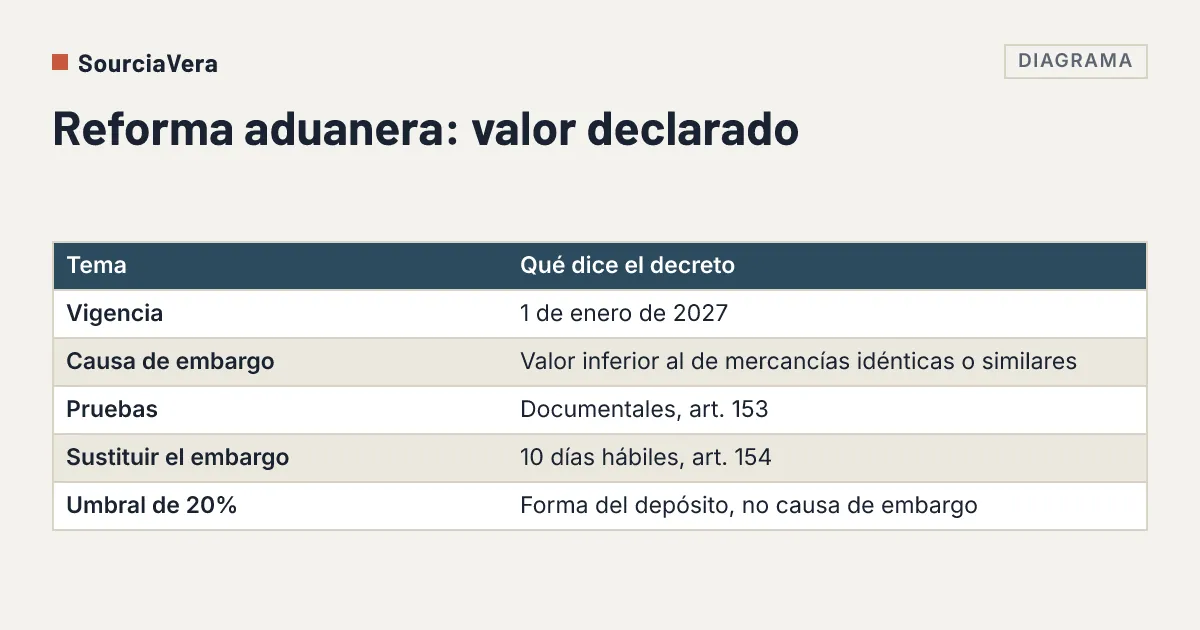
El decreto reforma y adiciona artículos de la Ley Aduanera y, según su primer transitorio, entra en vigor el 1 de enero de 2027 (DOF). Para quien importa, los puntos que tocan el valor declarado son estos:
- Causa de embargo (artículo 151, fracción VII). Procede el embargo precautorio cuando el valor declarado en el pedimento sea inferior al valor de transacción de mercancías idénticas o similares determinado conforme a los artículos 72 y 73.
- Comprobación de oficio (artículo 144, fracción XII). En ese supuesto, la autoridad iniciará de oficio sus facultades de comprobación.
- Pruebas (artículo 153). Si la persona interesada presenta pruebas documentales que acrediten que el valor declarado se determinó conforme a las reglas de valoración de la ley (Título III, Capítulo III, Sección Primera), la autoridad debe dictar de inmediato la resolución, sin sanciones, ordenar la devolución de la mercancía y liberar la garantía o devolver el depósito. Si no hay pruebas o no desvirtúan el supuesto, la resolución definitiva debe dictarse en un plazo que no exceda de cuatro meses desde que el expediente esté integrado.
- Sustituir el embargo (artículo 154). En mercancías no sujetas a precios estimados, la persona interesada puede pedir, dentro de los diez días hábiles siguientes a la notificación del inicio del procedimiento, sustituir el embargo con un depósito equivalente a las contribuciones y cuotas compensatorias de la diferencia de valor. Si el valor declarado es inferior en menos de 20%, el depósito puede ser en efectivo o hecho en las cuentas aduaneras de garantía; si es inferior en 20% o más, solo en efectivo.
- Otros artículos. El artículo 177, fracción XII, también incorpora un valor declarado inferior en 20% o más al de mercancías idénticas o similares, en mercancías introducidas bajo un régimen que permite determinar contribuciones sin pagarlas, cuando se detecte en una comprobación y se hubieran omitido impuestos si la mercancía se hubiera destinado a importación definitiva. No analizamos aquí sus consecuencias: consulte a su abogado.
¿Es 50% o es 20%?
Ninguno de los dos es un umbral de valor para el embargo en el texto del decreto. El artículo 151, fracción VII, no menciona un porcentaje. El 20% aparece en el artículo 154, donde decide la forma en que se puede sustituir el embargo, y en el 177, fracción XII. El único 50% del decreto es una multa de 50% a 100% del valor comercial en el artículo 185, que se refiere a hidrocarburos y petrolíferos (DOF).
El 50% que menciona la prensa corresponde al umbral anterior: Milenio recoge que el presidente de la Confederación Latinoamericana de Agentes Aduanales (CLAA), Fernando Ramos, destacó entre las preocupaciones la eliminación del umbral de 50% entre el valor declarado y el de mercado (Milenio). Reforma informa que la CLAA plantea que las garantías se exijan solo a importadores nuevos, con menos de cinco años de operaciones, cuando la diferencia supere el 20% (Reforma). Es una propuesta de la CLAA; no aparece en el decreto.
¿Con Qué se Compara su Precio?
Los artículos 72 y 73 definen el valor de transacción de mercancías idénticas y similares. Sobre las idénticas, el artículo 72 pide que se hayan vendido para exportación a México e importado en el mismo momento o en uno aproximado, al mismo nivel comercial y en cantidades semejantes; si no hay una venta así, se usa otra con ajustes basados en datos comprobados. Si hay más de un valor de transacción, se usa el más bajo. Se consideran idénticas las mercancías producidas en el mismo país que sean iguales en todo, incluidas características físicas, calidad, marca y prestigio comercial (artículo 72; el artículo 73 aplica el mismo esquema a las similares).
Para el comprador, la consecuencia práctica es que la autoridad puede mirar precios de otras operaciones con el mismo nivel comercial y cantidades semejantes. Si su precio es menor por una razón real (volumen, forma de pago, otra marca u otra calidad), conviene poder demostrarla con papeles.
¿Qué Cuenta como Precio Pagado?
El valor en aduana es, por regla, el valor de transacción: el precio pagado por las mercancías, ajustado conforme al artículo 65. El precio pagado es el pago total que el importador haya efectuado o vaya a efectuar, de manera directa o indirecta, al vendedor o en beneficio de éste (artículo 64). El artículo 65 agrega al precio pagado, entre otros, ciertos costos a cargo del importador, bienes y servicios que el importador haya suministrado gratuitamente o a precio reducido para la producción, y regalías y derechos de licencia que sean condición de la venta, siempre sobre datos objetivos y cuantificables (artículo 65). En otras palabras, la factura es un punto de partida, no el único dato.
Lo que Todavía No Sabemos
El segundo transitorio dice que el embargo del artículo 151, fracción VII, se aplicará a las mercancías y conforme al procedimiento que determinen las disposiciones de las autoridades aduaneras, que deben publicarse en el DOF a más tardar el 31 de diciembre de 2026. Para las demás mercancías, la autoridad podrá fijar el porcentaje del valor declarado, frente al valor de transacción de mercancías idénticas o similares, que se considerará para embargar (DOF). No hemos leído esas disposiciones. Por eso no sabemos qué mercancías quedarán primero, qué porcentaje se fijará para las demás ni qué documentos aceptará la autoridad como prueba. Tampoco sabemos si se emitirá un reglamento como el que pide la CLAA ni si prosperará su propuesta sobre las garantías.
¿Qué Pruebas Conviene Reunir?
Esta sección es consejo general, no una lista oficial. Con el plazo de diez días hábiles del artículo 154 para pedir la sustitución del embargo, conviene tener el expediente armado antes de que llegue la mercancía.
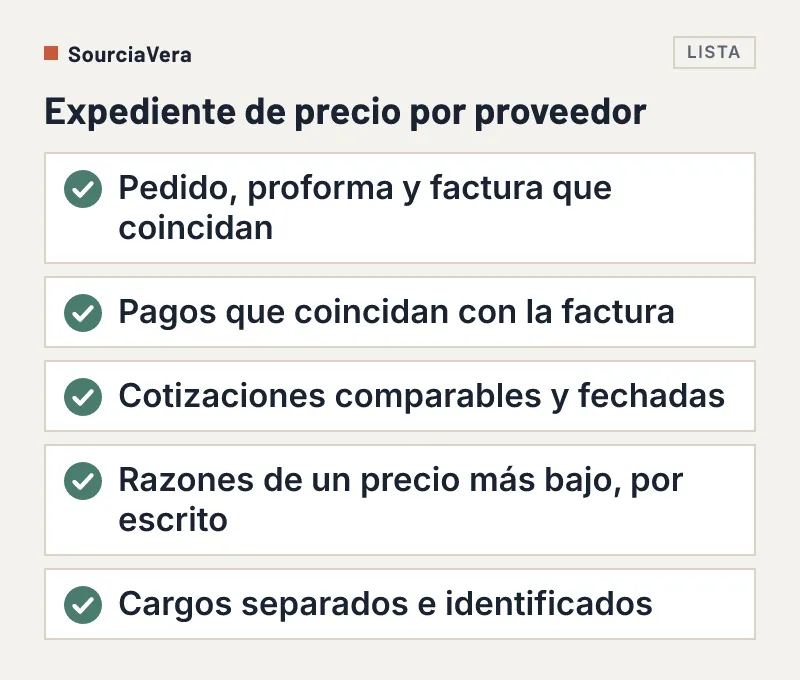
- Pedido, factura proforma y factura comercial que coincidan en descripción, cantidad, precio unitario y término de entrega.
- Pagos que coincidan con la factura: comprobantes de transferencia del anticipo y del saldo, a nombre del vendedor que factura. El precio pagado incluye lo que se pague de forma indirecta o en beneficio del vendedor.
- Cotizaciones comparables y fechadas de otros proveedores para la misma especificación, y facturas anteriores del mismo producto, para mostrar el rango de precios del mercado.
- Razones de un precio más bajo, por escrito: volumen, nivel comercial, condiciones de pago o diferencias de calidad y marca frente a la mercancía con la que podrían compararla.
- Cargos separados e identificados: flete y seguro, regalías, moldes o materiales que usted haya suministrado al productor. Su agente aduanal decide cuáles se suman al valor (artículo 65).
- Ficha técnica y datos de quién produce: sirven para mostrar de qué producto se trata y por qué no es idéntico a otro más caro (vea fábrica o comercializadora y la fracción arancelaria y el código HS).
- Dónde se guarda todo: una carpeta por proveedor y producto que su agente aduanal pueda abrir en el momento.
¿Dónde Ayuda una Revisión de un Tercero?
Una revisión de un tercero no fija el valor ni sustituye a su agente aduanal. Sirve para que lo que el proveedor factura coincida con lo que realmente se embarca: que la fábrica exista y produzca lo que cotiza (vea qué verificar antes de pagar un anticipo), que la cantidad y la especificación de la mercancía sean las del pedido y que el precio y los pagos queden en papeles consistentes. Una inspección previa al embarque (inspección previa al embarque) deja constancia de la mercancía en la fecha en que se carga.
¿Qué Debe Hacer Antes del 1 de Enero de 2027?
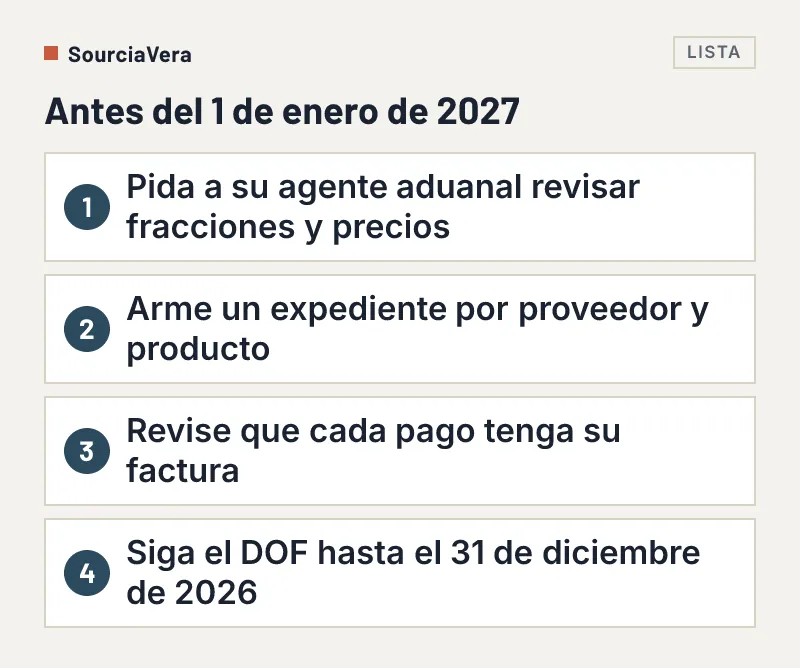
- Pida a su agente aduanal que revise sus fracciones y precios frente a lo que se publique en el DOF antes del 31 de diciembre de 2026.
- Arme un expediente por proveedor y producto con los documentos de la lista anterior.
- Revise que cada pago tenga su factura y que el pedimento refleje el precio pagado más los cargos que correspondan (vea también la manifestación de valor electrónica (MVE)).
- Valide a los proveedores nuevos antes de pagar un anticipo.
- Siga el DOF para las disposiciones del transitorio segundo.
Preguntas Frecuentes
¿Qué cambia el 1 de enero de 2027 sobre el valor declarado?
Según el decreto publicado en el DOF el 23 de octubre de 2026, procede el embargo precautorio cuando el valor declarado en el pedimento sea inferior al valor de transacción de mercancías idénticas o similares. Se aplicará a las mercancías y con el procedimiento que fijen las autoridades.
¿El umbral es de 20%?
No como umbral de embargo. El 20% del decreto decide cómo se sustituye el embargo con un depósito (artículo 154) y aparece en el artículo 177, fracción XII. El artículo 151, fracción VII, no menciona un porcentaje.
¿Qué pruebas puede presentar el importador?
El artículo 153 habla de pruebas documentales que acrediten que el valor se determinó conforme a las reglas de valoración de la ley. El decreto no enumera los documentos, así que reúna contrato, factura, pagos, cotizaciones comparables y desglose de cargos.
¿Cuánto tiempo hay para pedir sustituir el embargo?
Diez días hábiles contados desde la notificación del inicio del procedimiento, según el artículo 154. Por eso conviene tener el expediente listo antes del embarque.
¿Una inspección o una verificación del proveedor evita el embargo?
No. Puede comprobar que el producto, la cantidad y la fábrica coinciden con el pedido y la factura, pero el valor lo determina la ley y la autoridad. Su agente aduanal es quien presenta el pedimento.
Resumen y Siguiente Paso
El decreto del 23 de octubre de 2026 permite embargar mercancía cuando el valor declarado es inferior al de mercancías idénticas o similares, y deja a la persona interesada demostrar que su valor es el que marca la ley. Para usted, el trabajo es tener papeles que prueben el precio pagado antes de enero y vigilar las disposiciones que el DOF debe publicar a más tardar el 31 de diciembre de 2026.
Más sobre la reforma aduanera de México
En pocas palabras: prepare el expediente de precio antes de que llegue la mercancía. Puede contarnos su pedido si quiere ayuda para ordenar los documentos con su proveedor.
Yo ofrezco servicios de verificación de proveedores, así que tome mi recomendación en consecuencia. SourciaVera no es agente aduanal ni despacho jurídico, y nada de lo anterior es asesoría legal o aduanera.